Koniec roku coraz bliżej


Autorka: dr Katarzyna Styrna-Bartman LL.M. – radca prawny, specjalistka w zakresie prawa delegowania pracowników do Niemiec i reprezentowania firm delegujących w sporach z niemieckimi firmami. Autorka bloga bartmanlegalupdates.com.
Spis treści:
- Co firmy delegujące pracowników do Niemiec powinny sprawdzić w zakresie Lohnsteuer?
- Czy trzeba złożyć wniosek o Freistellung?
- Co warto sprawdzić przed końcem roku?
- Uwaga na sam formularz
- Nie warto odkładać formalności na koniec roku
- Co to oznacza dla pracodawcy?
- Sekcja FAQ
Co firmy delegujące pracowników do Niemiec powinny sprawdzić w zakresie Lohnsteuer?
Koniec roku to dobry moment, aby przyjrzeć się rozliczeniom pracowników wykonujących pracę w Niemczech. W naszej praktyce widzimy, że firmy często skupiają się na liczbie dni pobytu pracownika za granicą i słynnej już „klauzuli 183 dni”.
Tymczasem sama liczba dni nie wystarczy, by ustalić, gdzie należy opodatkować wynagrodzenie pracownika i czy pracodawca powinien pobierać niemiecki podatek od wynagrodzeń, czyli Lohnsteuer.
Przy pracach budowlanych i montażowych bierzemy pod uwagę także zakład, przy czym trzeba odróżnić zakład w rozumieniu niemieckiego prawa krajowego od zakładu ocenianego na potrzeby polsko-niemieckiej umowy o unikaniu podwójnego opodatkowania. Niemiecki przepis dotyczący prac budowlanych i montażowych znajduje się w § 12 pkt 8 AO.

Czy trzeba złożyć wniosek o Freistellung?
W tym miejscu pojawia się formalność, którą łatwo pomylić z innymi dokumentami podatkowymi. § 12 AO nie nakłada na pracodawcę obowiązku składania wniosku o Freistellung. Przepis ten dotyczy pojęcia zakładu w niemieckim prawie podatkowym. Jeżeli jednak w konkretnym przypadku wynagrodzenie może być zwolnione z niemieckiego poboru Lohnsteuer na podstawie umowy o unikaniu podwójnego opodatkowania, możliwe jest wystąpienie do właściwego Finanzamt o potwierdzenie tego zwolnienia. Dotyczy to w praktyce sytuacji, w których dana firma działa na rynku niemieckim przez okres co najmniej 6 miesięcy, bez względu na okoliczność czy budowy / miejsca świadczenia usług są powiązane ze sobą geograficznie, czy też gospodarczo (co jest m.in. warunkiem powstania zakładu z art. 5 ust. 3 polsko – niemieckiej umowy o unikaniu podwójnego opodatkowania).
W praktyce bardzo wiele polskich firm „wpada” w ten zakład, nawet o tym nie wiedząc, a dowiadują się niejednokrotnie o problemie dwa - trzy lata później, nawet jeżeli są już po wstępnej weryfikacji podatkowej w Niemczech w zakresie powstania zakładu podatkowego.
Co warto sprawdzić przed końcem roku?
Pracodawca powinien przede wszystkim zweryfikować swój status, czyli zestawić okresy i miejsca pracy własnej firmy. Jeżeli stwierdzi, że przekracza 6 miesięcy, to czas działać… Dlaczego to tak ważne? Do końca roku kalendarzowego za rok, którego zwolnienie dotyczy, można jeszcze złożyć wniosek o zwolnienie z obowiązku poboru zaliczki na podatek dochodowy pracowników, którzy nie przekroczyli 183 dni. Po tym czasie niemiecki urząd upomni się o podatek nawet od wynagrodzeń tych pracowników, którzy w Niemczech nie przepracowali 183 dni. Dlaczego? Ponieważ tutaj nie chodzi o pracowników, lecz o status pracodawcy, czyli polskiej firmy.
Uwaga na sam formularz
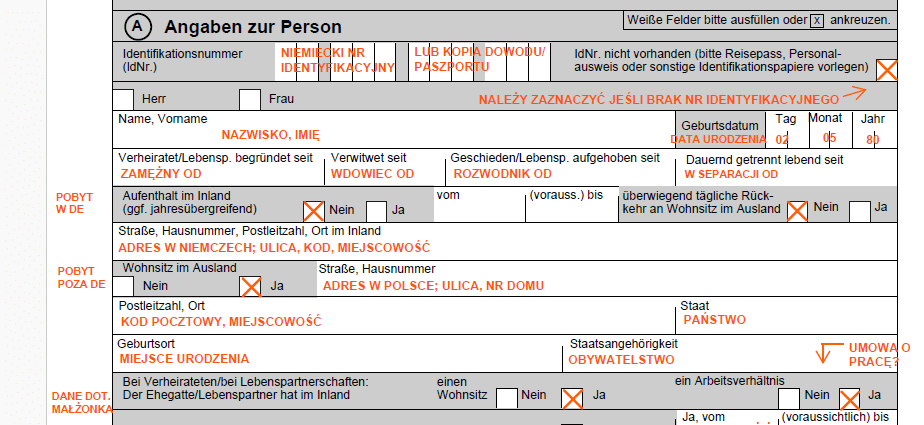
Do artykułu załączamy fragment wniosku „Antrag auf Erteilung einer Bescheinigung für den Lohnsteuerabzug …” wraz z przykładem jego prawidłowego uzupełnienia.
To właśnie ten wniosek powinien być złożony do końca roku kalendarzowego za rok, którego zwolnienie dotyczy.
Ze względu na to, że formularz jest wielostronicowy i obejmuje szereg informacji dotyczących zarówno pracownika, jak i pracodawcy, jego wypełnienie wymaga szczególnej uwagi i dokładności.
Należy zwrócić uwagę m.in. na:
- dane pracownika i pracodawcy,
- informacje dotyczące zatrudnienia,
- okresy wykonywania pracy oraz sytuacji podatkowej pracownika.
Istotne jest również, aby korzystać z aktualnego formularza właściwego dla danego roku podatkowego.
Nie warto odkładać formalności na koniec roku
W praktyce końcówka roku to dobry moment, aby sprawdzić, którzy pracownicy wykonywali pracę w Niemczech i czy w związku z ich zatrudnieniem zostały prawidłowo wykonane wszystkie obowiązki podatkowe.
Niemieckie przepisy przewidują terminy związane z uzyskaniem zaświadczenia na dany rok podatkowy; wniosek powinien zostać złożony najpóźniej do 31 grudnia roku, którego zaświadczenie dotyczy.
Co to oznacza dla pracodawcy?
Jeżeli w Państwa firmie są pracownicy wykonujący pracę w Niemczech, warto już teraz sprawdzić ich sytuację podatkową i ewentualne obowiązki wobec niemieckiego Finanzamt.
Błąd w ocenie obowiązku podatkowego, brak odpowiedniego dokumentu lub nieprawidłowy pobór Lohnsteuer może bowiem oznaczać konieczność dokonania dodatkowych rozliczeń podatkowych po stronie pracodawcy.
✅ Sekcja FAQ
❓ Najczęstsze pytania (FAQ)
Czym jest Lohnsteuer?
Lohnsteuer to niemiecki podatek od wynagrodzenia pobierany przez pracodawcę w ramach rozliczenia wynagrodzenia pracownika. Pracodawca, który jest zobowiązany do poboru Lohnsteuer, powinien prawidłowo ustalić wysokość podatku i odprowadzić go do właściwego urzędu skarbowego.
Czym jest Bescheinigung für den Lohnsteuerabzug?
Jest to zaświadczenie dotyczące danych potrzebnych do prawidłowego poboru podatku od wynagrodzenia. W określonych przypadkach jest ono wydawane dla pracowników, dla których konieczne jest zastosowanie szczególnych zasad rozliczenia podatku.
Czy każdy pracownik delegowany do Niemiec potrzebuje zaświadczenia z Finanzamt?
Nie. Konieczność uzyskania zaświadczenia zależy od konkretnej sytuacji pracownika oraz sposobu rozliczania podatku od wynagrodzenia. Dlatego przed złożeniem wniosku warto zweryfikować, czy w danym przypadku taki dokument jest rzeczywiście wymagany.
W razie zainteresowania powyższą tematyką, zapraszamy do kontaktu z Kancelarią lub udziału w szkoleniach organizowanych przez naszą Kancelarię.
Więcej informacji na temat aktualnych szkoleń znajdziecie Państwo w zakładce „Szkolenia”.
O mnie
Dr Katarzyna Styrna-Bartman, LL.M. jest radcą prawnym w BLU Kancelarii Prawnej we Wrocławiu oraz autorką bloga bartmanlegalupdates.com, na którym w przystępny i praktyczny sposób analizuje zagadnienia związane z delegowaniem pracowników, europejskim prawem pracy, międzynarodowym prawem podatkowym oraz prawnymi aspektami działalności gospodarczej prowadzonej pomiędzy Polską a Niemcami.
Posiada niemiecki doktorat z prawa uzyskany na Uniwersytecie w Ratyzbonie (Universität Regensburg). Dzięki temu łączy znajomość polskiego i niemieckiego systemu prawnego z praktycznym doświadczeniem w obsłudze przedsiębiorców prowadzących działalność transgraniczną.
Specjalizuje się w doradztwie dla firm działających na rynku niemieckim – w szczególności w sprawach dotyczących delegowania pracowników, obowiązków podatkowych, sporów z niemieckimi kontrahentami oraz przygotowywania i opiniowania umów handlowych w relacjach międzynarodowych.
Na co dzień wspiera przedsiębiorców w analizie modeli prowadzenia działalności w Niemczech, w tym w szczególności w zakresie prawidłowego delegowania pracowników, obowiązków rejestracyjnych oraz relacji z niemieckimi organami administracji.
„Nie piszę o przepisach dla samych przepisów – piszę po to, aby pomóc przedsiębiorcom zrozumieć ich konsekwencje w praktyce.”
W jakich sprawach najczęściej pomagamy przedsiębiorcom
Wsparcie kancelarii najczęściej dotyczy sytuacji takich jak:
- kontrola Zoll w firmie delegującej pracowników do Niemiec,
- pisma z niemieckich urzędów dotyczące delegowania pracowników lub wynagrodzenia minimalnego,
- analiza modeli współpracy z niemieckimi kontrahentami (outsourcing usług czy praca tymczasowa),
- spory z niemieckimi kontrahentami,
- analiza obowiązków podatkowych związanych z działalnością prowadzoną w Niemczech,
- postępowania prowadzone przez niemieckie organy po kontroli.
W takich sytuacjach kluczowe znaczenie ma szybka analiza problemu oraz właściwa strategia działania.
Współpraca międzynarodowa
BLU Kancelaria Prawna współpracuje również z prawnikami z Niemiec oraz doradcami podatkowymi z Polski i Niemiec, co pozwala na kompleksowe wsparcie przedsiębiorców prowadzących działalność transgraniczną.
Jeżeli prowadzisz działalność na rynku niemieckim lub planujesz delegowanie pracowników do Niemiec i potrzebujesz wsparcia prawnego w tym zakresie, zapraszam do kontaktu: .📩